50代一人暮らしの生活費|普段は月10万円以内、特別費は別に備える

「このまま働き続けて、老後は大丈夫だろうか」
50代になって、そう考えることはありませんか。
働き方を変えたい気持ちはあっても、お金の不安がブレーキになる。私もそうでした。
その不安を小さくするために一番効いたのは、「いくらあれば生活できるか」を数字で把握することでした。
普段の生活費は、娯楽や外食も含めて月10万円以内。旅行や家電の買い替えなどの特別費と予備費まで含めて、月約16万円を生活費の目安にしています。
節約のためではありません。働き方を選べるようにするためです。
今回は、普段の生活費と、別に備えている特別費の考え方を紹介します。
普段の生活費は月10万円以内なの?娯楽や外食も入ってる?
うん。娯楽・美容や外食も含めて、普段の予算は月10万円以内だよ。旅行や家電の買い替えなどの特別費と予備費まで含めると、月約16万円を目安にしているの。
きつきつじゃない?
それが意外とゆとりがあるの。旅行や家電の買い替え費用は、年約70万円の予算を別に考えているからね。
- 毎月の生活費の内訳(全項目)
- 家賃1万円のからくり
- 固定費を下げた具体的な方法
- 年間で別に準備している費用
- 年間いくらあれば暮らせるか
先に前提|家賃は1万円です
内訳を見ていただく前に、正直に書いておきます。
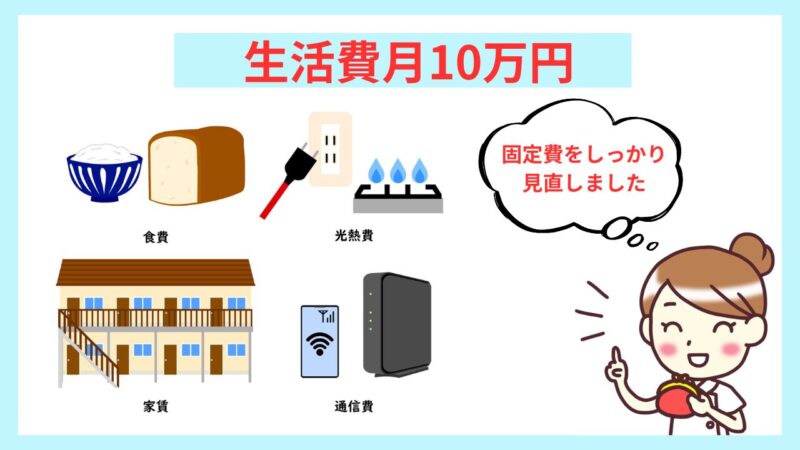
私の家賃は月1万円です。 看護師寮に住んでいるからです。
一般的な一人暮らしとは条件が違うので、そのままの数字では比べられないと思います。家賃を除いた部分を見ていただくほうが、参考になるかもしれません。
住居費が安いことは、私にとって一番大きな強みです。ここが低いおかげで、他に使えるお金があり、投資にも回せています。
普段の生活費は月10万円以内
生活費が分からないままでは、これからの働き方は考えられません。
私は50歳のときに一度、すべての固定費を洗い出しました。感覚ではなく、数字で確認する。
そこで、娯楽・美容・外食も含めて、普段の生活費は月10万円以内に収める予算にしました。給与から毎月10万円を充て、使わなかった分は予備として残します。
| 普段の生活費の項目 | 月額の目安 |
| 家賃 | 1万円 |
| 上下水道費 | 約1,000円 |
| サブスク | 約1万円 |
| 食費・日用品 | 2.5万円 |
| 通信費 | 約3,500円 |
| 光熱費(電気・ガス合計) | 約6,000円 |
| ガソリン代 | 1万円 |
| 娯楽・美容 | 1.5万円 |
| 外食 | 1万円 |
| 衣服の購入費(自作できない服は年間費へ) | 0円 |
| 合計(概算) | 約9.1万円 |
普段の生活費は月10万円以内を予算とし、余った分は予備として残します。上の金額は目安で、旅行などの年間特別費は別枠です。
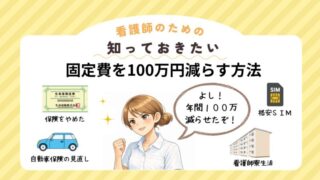
✔ 不要な医療・終身・養老保険を解約(自動車保険は別)
✔ テレビなし生活
✔ 格安SIM(楽天モバイル)
✔ 看護師寮で住居費1万円
不要なものを削っただけで、我慢はしていません。
固定費は「我慢」ではなく「仕組み」で下げる
固定費を減らすというと「我慢する生活」を想像するかもしれません。
でも私がやったのは、満足度を下げずに仕組みを変えることでした。
一度見直せば、その後はずっとラクになります。
- 家賃 → 寮のある職場へ移った
- 食費 → 自炊中心・お弁当持参
- 光熱費 → 単身用の冷蔵庫・LEDに変更
- 通信費 → 大手キャリアから楽天モバイルへ
- サブスク → 新聞・雑誌・ジムを解約
- 日用品 → まとめ買い・メルカリ活用
- 衣服 → 普段の購入費は0円。自作できない服は年間衣服予算から
美容 → 月の娯楽・美容予算内でカットなど - 交通費 → 徒歩・自転車を活用
- 保険 → 終身・養老・医療保険を解約
- NHK → テレビを手放した
固定費削減で一番大きかったのは「住居費」
看護師寮に住むことで、家賃は月5万円から1万円になりました。月4万円、年間48万円の差は、私の家計にとって大きな変化でした。
日々の小さな節約より、まず住居費を見直したことが、生活費を抑えるうえで一番効果がありました。

\看護師寮のある求人を探す/
通信費は、楽天モバイル1本にまとめました
以前は、ワイモバイルとソフトバンクAirを合わせて、通信費に月約6,600円かかっていました。楽天モバイル1本にまとめた今は、月約3,500円を通信費の予算にしています。
| 通信費の見直し | 月額の目安 |
|---|---|
| 以前:ワイモバイル+ソフトバンクAir | 約6,600円 |
| 現在:楽天モバイル1本 | 約3,500円(予算) |
年間で別に準備する特別費の予算(約70万円)
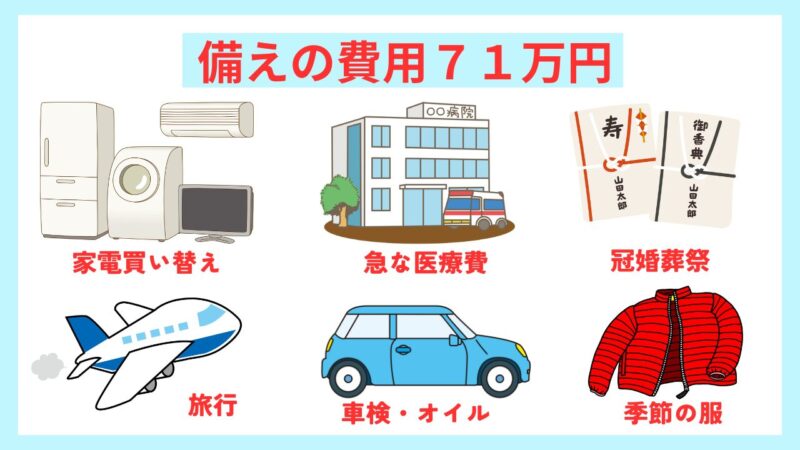
普段の生活費とは別に、旅行や急な出費にも備えておきたいと思っています。
突発的な支出や旅行費は、別枠の予算にしています。
旅行や家電の買い替えなどに、年間約70万円の予算を別に考えています。毎年すべて使うわけではなく、余った分は備えとして残します。
臨時の医療費は年5万円、自作できない服は年4万円の枠から出します。服を自分で作ることで普段の衣服購入費は0円にしていますが、すべての服を無料でそろえられるという意味ではありません。
| 年間特別費の項目 | 年間予算 |
| 家電・家具の更新 | 5万円 |
| 臨時の医療費 | 5万円 |
| 旅行費(年2回の海外旅行を含む) | 40万円 |
| 自作できない服の購入費 | 4万円 |
| 冠婚葬祭 | 5万円 |
| 車費用 | 10万円 |
| その他の年間費 | 2万円 |
| 合計(概数) | 約70万円 |
旅行にあまり行かない方なら、ここはもっと少なくできます。
この枠があるから、毎月の予算を守れます。 スマホが壊れた、旅行に行きたいというとき、月の生活費から出そうとすると必ず崩れる。最初から別にしておくのが、続けるコツだと思っています。
年間いくらあれば暮らせるか
給与からは普段の生活費に月10万円を充て、旅行などの特別費はボーナスから準備する考え方です。月10万円を使い切るのではなく、余った分は予備として残します。
特別費や予備費まで含めて、月約16万円、年間約190万円を生活設計の目安にしています。普段の生活費だけで月16万円かかるという意味ではありません。
これは今の寮生活を前提にした予算です。退職や引っ越しで家賃・社会保険などが変わるときは、その条件で見直します。
生活防衛費はいくら必要か
私は、急な出費や収入が途切れたときに備えて、生活防衛費100万円を目安にしています。
普段の生活費を月10万円で考えれば約10か月分。特別費まで含めて考えると、半年ほどの備えです。近いうちに使うお金と合わせて、投資に回すお金とは分けて考えています。
物価が上がったらどうするか
将来、物価が上がる可能性もあります。
そのときは、働く日数を増やして調整するつもりです。
私が目指しているのは完全なリタイアではなく、働き方を調整できる状態です。収入を増やしたいときに増やせる。それが一番の安心材料だと思っています。
それでも、仕事は続けたい
正直に書くと、私は仕事が嫌いではありません。
社会との関わりがまったくなくなると、きっと退屈してしまうと思います。
父は80歳まで働いていました。年金だけでも暮らせたのに、「体が動くうちは働くほうが楽しい」と言っていました。
私もそんなふうに、楽しみながら長く働きたいと思っています。
まとめ
- 普段の生活費は月10万円以内。娯楽・外食などを含む普段の生活費で、年間の特別費は別枠
- 一番効いたのは住居費。月5万円から1万円になり、年間48万円の差
- 不要な医療・終身・養老保険を解約し、テレビも手放した(自動車保険は継続)
- 旅行や家電の更新費は、年約70万円を別枠の予算にする
- 特別費・予備費込みの生活設計は月約16万円、年間約190万円
- 生活防衛費は100万円を目安にする
- 目指しているのは完全リタイアではなく、働き方を選べる状態
「月いくら必要か」が分かると、これからの選択肢が見えてきます。
把握していない固定費は、絶対に削れません。まずは今の生活費を、数字で書き出してみてください。それだけで、見えるものが変わります。
関連記事