投資を始める前にやるべきこと5選|資産の見える化と生活防衛費の考え方

投資を始める前に、やるべきことがあります。
それは、銘柄選びでも、NISA口座の開設でもありません。
まず必要なのは、自分の資産を正確に把握すること。
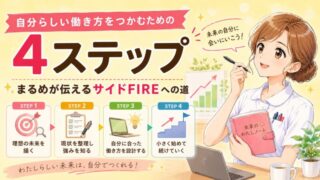
サイドFIREを目指すなら、
「いま、いくら持っているのか」
「どれだけ生活費が必要なのか」
が分からなければ、正しい判断はできません。
この記事では、投資を始める前にやるべきこと5選として、
・資産の見える化
・隠れ資産の整理
・不要資産の現金化
・生活防衛費の確保
・お金の役割分け(使う・守る・育てる)
を、50代の方にも分かりやすく解説します。
投資を始めたいんだけど、何から手をつけたらいいのか分からない。
その前に、自分がいくら持っているか正確に分かってる?
え……なんとなくは分かるけど、全部は把握してないかも。
それなら、まずは資産の見える化からだね。
投資はそのあとでも遅くないよ。
- 投資前にやるべき5つの準備
- 資産の見える化の具体的な方法
- 生活防衛費の考え方
- お金の役割分けの基本
- サイドFIRE準備の第一歩
① 銀行口座を整理して、残高を一覧にする
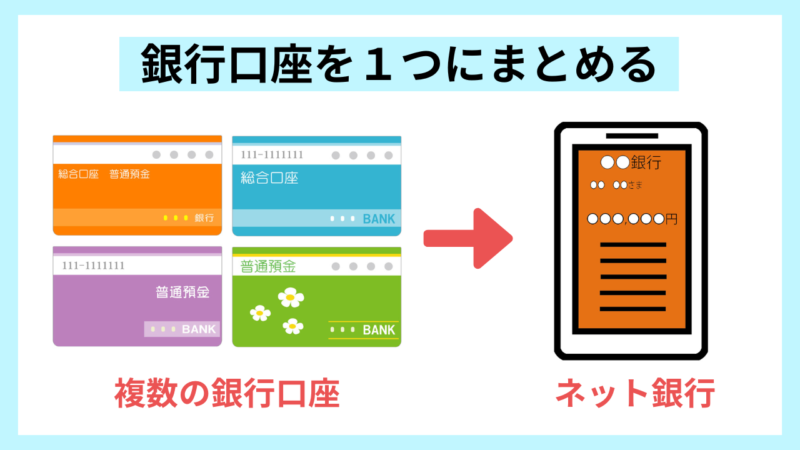
まるめが最初に取り組んだのは、バラバラに持っていた銀行口座をひとつにまとめることでした。
長年のあいだに作った地方銀行やネット銀行の口座にお金が分散し、自分の総資産がよく分からなくなっていたのです。
口座ごとの残高を一覧にすると、お金の全体像がつかみやすくなります。すべてをひとつの銀行にまとめなくても、管理しやすく整理できれば十分です。
実際、解約手続きをしている中で、忘れていた口座に40万円以上残っていたこともありました。
使っていない口座や通帳は、一度すべて確認してみましょう。
② 隠れ資産を書き出す
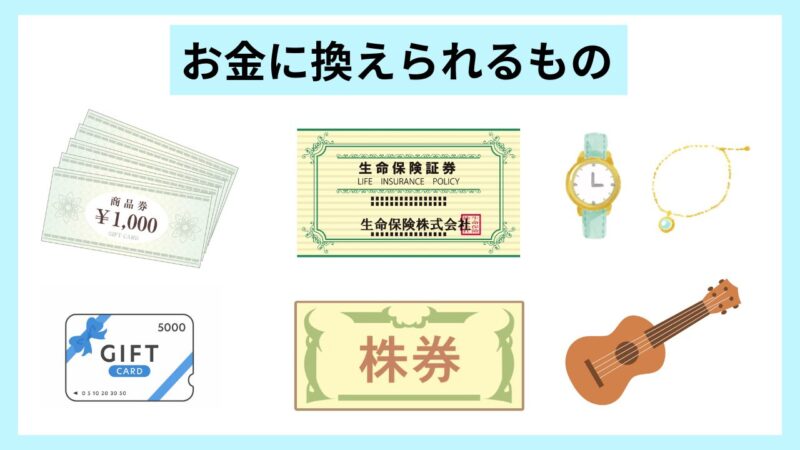
資産とは、預金だけではありません。
預金のほかにも、保有しているものや使える残高を確認してみましょう。
例えば:
✅ 現金・預金
✅ 投資信託・株・債券
✅ 解約返戻金のある保険
✅ 商品券・クオカード
✅ ポイント・電子マネー
✅ 貴金属・ブランド品・楽器
✅ 将来受け取る退職金の見込額(現在の資産とは別に記録)
商品券やポイントは、使える場所や有効期限も確認します。現金と同じように自由に使えるお金とは分けて記録しましょう。
まずは全部書き出してみること。
これだけで、意外と「こんなにあったんだ」と気づくことがあります。
③ 不要な資産は現金化する
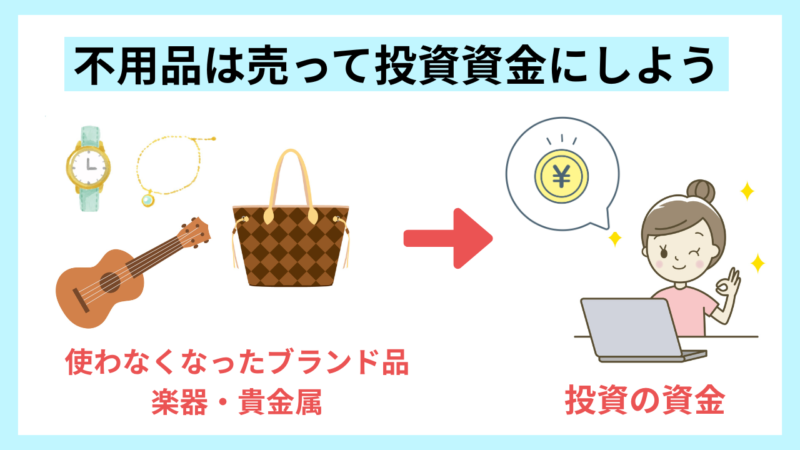
「いつか使うかも」と取ってあるブランド品や楽器、使っていない家電はありませんか?
使わないものを整理すると、持ち物の管理もしやすくなります。
不要なものは思い切って手放し、現金に換えましょう。
売却して得たお金も、まず生活費や近いうちに使う予定のお金が足りているか確認します。
そのうえで、当面使わない分を投資資金として考えましょう。
④ 生活防衛費を確保する
投資を始める前に、必ず確保しておきたいのが生活防衛費です。
私は、半年〜1年ほどの生活費を備える考え方で、100万円を目安にしています。
このお金は、病気や失業など、万が一のときに使うお金です。
急に必要になったときに使えるよう、預金で備えておく考え方です。
普段の生活費は、娯楽・美容・外食を含めて月10万円以内を目指しています。100万円は、月10万円で計算すると約10か月分です。
旅行や家電の買い替えなどの年間特別費は別に考えます。特別費・予備費まで含めた生活設計は月約16万円で、この金額を基準にすると100万円は約半年分です。退職後に住まいや社会保険の条件が変わる場合は、必要額も見直します。
普段の生活費と年間特別費の内訳は、こちらの記事にまとめています。
⑤ お金を「使う・守る・育てる」に分ける
資産が把握できたら、次は役割分担です。
● 使うお金:普段の生活費と年間の特別費
● 守るお金:病気や失業に備える生活防衛費
● 育てるお金:当面使う予定のない投資資金
使う予定のお金を先に分けておくと、生活に無理のない投資額を考えやすくなります。
私は、生活防衛費を残し、手元の貯金や保険の解約返戻金を様子を見ながら投資に回しました。旅行などの年間特別費は、ボーナスから準備する考え方です。
投資は、自分の許容範囲で行いましょう。
まとめ
投資を始める前にやるべきことは、資産の見える化です。
自分の資産を把握すると、
・あといくら必要か
・目標に向けてどれくらい準備が必要か
・どれくらいリスクを取れるか
を考える土台になります。
お金を「使う・守る・育てる」に分けて設計すれば、サイドFIREへの道筋が見えてきます。
焦らず、無理せず、自分のペースで。
まずは資産を書き出すところから始めてみましょう。
資産の見える化はサイドFIREの第一歩です。
全体の手順を知りたい方はこちらをどうぞ。
👉 50代看護師がサイドFIREを目指す全ロードマップ