50代看護師がサイドFIREする方法|月16万円生活で週3日勤務を目指す
毎日残業、夜勤、責任の重さ。
「看護師の仕事は嫌いじゃない。でもフルタイムはもう限界かもしれない…」
そう感じていませんか?
50代からでも、働き方は変えられます。
サイドFIREは、資産の取り崩しと働く収入を組み合わせ、仕事の量を減らす暮らし方です。収入と資産でまかなう割合は、人によって異なります。
私は週3日程度の勤務を目指し、生活費と必要な資産を考えながら準備しています。
この記事では、
✔ 50代看護師がサイドFIREする具体的な方法
✔ 必要な資産の計算方法
✔ 2400万円の根拠
✔ 計画を見直すときの考え方
をわかりやすく解説します。
毎日残業が続いてつらいんだよね…。このまま定年まで働くと思うと不安で。
わかるよ。私も同じ気持ちだった。
だから「サイドFIRE」を目指すことにしたの。
サイドFIREって、どういうもの?
生活費の一部を資産から出して、残りを働いてまかなう考え方だよ。私は、無理なく仕事を続けながら、自由な時間も増やしたいんだ。
- 50代看護師がサイドFIREできる現実的な理由
- 月16万円生活に必要な資産額
- 2400万円という目標金額の根拠
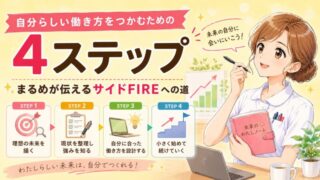
- 準備を進める3つのステップ
- 生活が苦しくなった時の対処法
50代看護師でもサイドFIREは現実的?理由を解説

サイドFIREは、いきなり仕事を辞める方法ではありません。
資産と労働を組み合わせて、無理のない生活に近づけていく働き方です。
仕事を続けることで、生活費のすべてを資産から出す場合より、必要な資産を少なくする計画を立てられます。
働く日数や収入は、体調や勤務先の条件に合わせて考えていきます。
将来、どんな生活をしたいかイメージしてみよう!
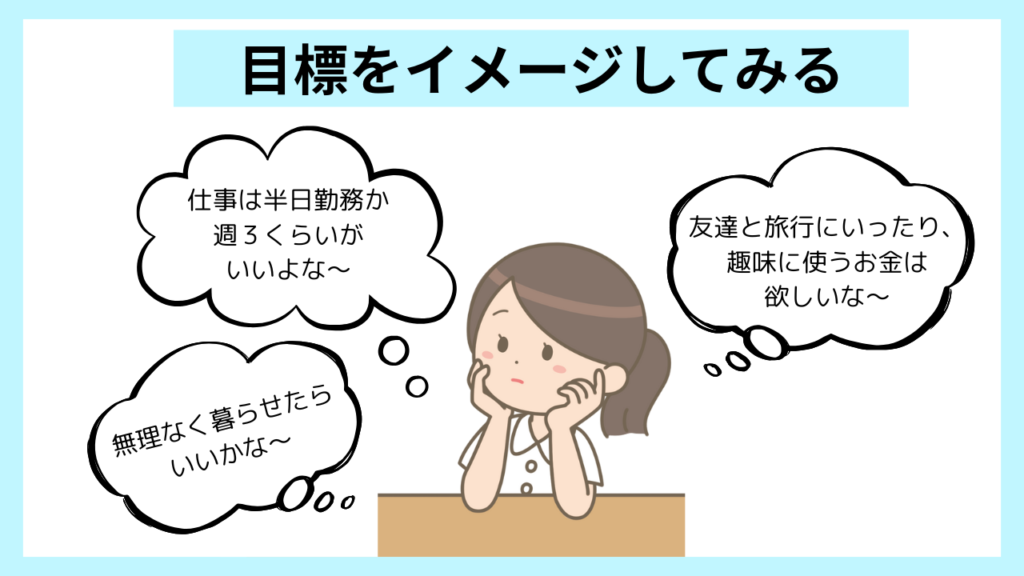
まずは、自分がなりたい将来の姿を考えてみましょう。
まるめが思い描く理想の暮らしはこうです。
- 仕事は続けたい(週3日・半日勤務など)
- のんびりした日常を送りたい
- 旅行や趣味にはお金を使いたい
- 家族や友人との時間を大切にしたい
- 今より仕事量を減らしたい
「無理なく、機嫌よく毎日を過ごすこと」
これが目標です。
仕事を減らしても、楽しみまでなくしたくない。そのために、普段の生活費と旅行などの特別費を分けて考えています。
50代看護師がサイドFIREするための3ステップ

① 現状把握と生活コストの確認
・預金や投資資産、保険の解約返戻金を確認する
・普段の生活費と年間特別費を分ける
・将来の年金見込みや退職後の支出も確認する
まずは「いくら必要か」を知ることがスタートです。
「今の資産がどれだけあるか分からない…」という方は、
👉 資産の把握をまとめた記事をご覧ください。
② 固定費を下げて余剰資金を作る
- 通信費や保険を見直す
- 不要なサブスクを解約
- 必要なものだけ買う習慣をつける
私の普段の生活費は、娯楽・美容・外食を含めて月10万円以内です。旅行や家電の買い替えなどの年間特別費は、今はボーナスから準備する考え方です。
特別費・予備費も含めた生活設計は月約16万円。詳しい内訳は、こちらの記事にまとめています。
③ 資産運用をスタートする
- 目標資産を決める
- インデックス投資を活用する
- NISAやiDeCoなどの制度を確認する
- 自動積立で淡々と続ける
私は月3万円の積立から始めました。現在はNISAに月15万円、iDeCoに月2万円を回しています。最初の不安や始めたときの体験は、こちらの記事にまとめています。
月16万円生活でサイドFIREするにはいくら必要?

サイドFIRE後は、旅行や家電の買い替えなども含めて、生活費を月平均約16万円と考えています。そのうち月8万円は働いて稼ぎ、残りの月8万円は資産を取り崩してまかなう計画です。
取り崩し月8万円は年96万円。資産の4%を年間で取り崩すと仮定すると、96万円 ÷ 0.04 = 2,400万円になります。これが目標金額の根拠です。
4%は試算の条件で、毎年4%の利益が出るという意味ではありません。元本が減ることもあるため、運用結果に合わせて調整が必要です。退職後の住まいや社会保険の条件が変われば、生活費も計算し直します。
👉 老後資金はいくら必要なのか?については、こちらの記事で詳しく解説しています。
目標に届かないときや、暴落したときは?
2,400万円は、私の生活設計から出した目標です。誰にでも十分な金額という意味ではありません。
まるめは、
- 不要な保険を解約
- バラバラの貯金を整理
- 固定費を削減
することで投資に回せるお金を増やしました。
そして、様子を見ながら段階的に投資に回す金額を増やしました。
もちろん、相場は上下します。
でもサイドFIREは完全リタイアではありません。
旅行や急がない買い替えを控えたり、体調や勤務条件が許せば一時的に仕事を増やしたりすることを考えています。
それでも難しいときは、取り崩す金額や開始時期を見直します。暴落時の備えは、こちらの記事にまとめています。
まとめ
看護師の仕事はやりがいがあります。
でも、フルタイムや夜勤がつらいと感じることもあります。
そんなとき、サイドFIREという選択肢があります。
50代からでも遅くありません。
生活費を整え、目標資産を決め、コツコツ準備する。
働き方を「選べる」未来を目指して、一緒に一歩ずつ進んでいきましょう。
50代看護師がサイドFIREを目指す全体的な
ロードマップはこちらにまとめています。
👉 50代看護師がサイドFIREを目指す全ロードマップ