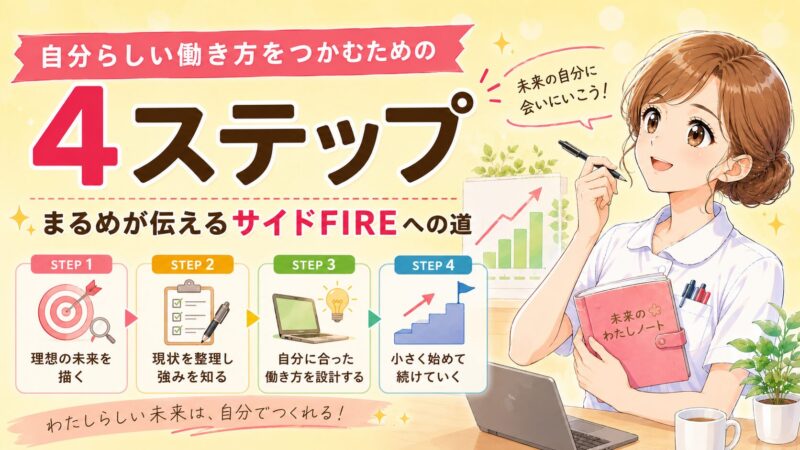
自分らしい働き方をつかむための4ステップ|まるめが伝えるサイドFIREへの道
「毎日残業、夜勤、責任の重さ…このままフルタイムで定年まで続けられるのか不安」
そんな気持ち、ずっと抱えていませんか?
私もそうでした。
体調を崩したことをきっかけに、はじめて「働き方を変えなければ」と本気で思いました。
でも、いきなり仕事を辞める勇気はない。
老後のお金も不安。
そこでたどりついたのが「サイドFIRE」という考え方です。
完全に仕事をやめるのではなく、資産と働く収入を組み合わせ、週3日程度の勤務を目指す。
私は、看護師の仕事を続けながら、体に無理のない働き方を選べるように準備しています。
私が50代でようやく気づいたこの考え方を、みなさんにはもっと早く知ってほしい。
今回は、私が進めている準備を4つのステップに分けて紹介します。
サイドFIREって、お金持ちだけの話だと思ってたんだけど、違うの?
生活費の一部を働く収入でまかなう考え方だよ。必要な資産は生活費や働き方で変わるから、まず自分の場合を整理してみるの。
何から始めればいいの?
まず「今の資産を全部見える化すること」。私はここでずいぶん遠回りしたんだよね。
- サイドFIREとは何か
- 看護師として考えられる働き方と、私の準備の体験
- STEP別の具体的な準備の進め方
- 「今の働き方を変えたい」と思ったときに最初にすべきこと
- 私の現在地(目標未達の正直な話)
そもそも「サイドFIRE」とは?看護師に向いている理由
サイドFIREとは、「資産運用による収入」と「自分のペースで働く労働収入」を組み合わせて生活するスタイルです。
完全にリタイアするフルFIREと違い、少ない資産で実現できるのが最大の特徴です。
仕事を完全にやめるわけではないので、「働くことで得られる社会とのつながり」も残せます。
看護師は、週3日のパートや単発バイトなど働き方の選択肢が豊富。
他の職種と比べて、サイドFIREに移行しやすい環境が整っています。
「辞めたい」わけじゃない。
ただ「今の働き方を変えたい」だけ。
そんな思いを持つ看護師さんにこそ、サイドFIREは現実的な選択肢です。
👉 サイドFIREの仕組みと必要資産額の計算方法はこちら
STEP1|まず「今の資産」を全部見える化する
サイドFIREの準備で最初にやること、それは自分の資産を正確に把握することです。
「当たり前でしょ」と思うかもしれません。
でも、意外とできていない人が多い。
私もそのひとりでした。
実は私、「資産は分散して貯金した方がいい」と思い込んでいて、ネット銀行・地銀など合わせて7カ所以上にお金を預けていました。
さらに保険も複数社にかけていたため、いざ「全部でいくらある?」と聞かれても、すぐに答えられない状態でした。
私はここから整理を始めました。
貯金口座を整理し、資産を一覧で把握できるようにしました。オルカンの投資には楽天証券を使っています。
この作業だけでもかなりの時間がかかりましたが、終わったとき「自分の今の状態」が初めてクリアに見えました。
資産を一覧にすると「何が足りなくて、何をすべきか」が見えてきます。
生活防衛費は100万円を目安にし、近いうちに使うお金と一緒に、投資資金から分けて考えています。
まずはここから始めましょう。
👉 資産の見える化の具体的なやり方はこちら
STEP2|固定費を削って、投資に回すお金を作る
資産運用を始めるためには、毎月投資に回せるお金が必要です。
そのための第一歩が「固定費の見直し」です。
収入を増やすよりも、支出を減らす方が即効性があります。
私の場合、改めて家計を見直してみると、「なんとなく続けていた高めの出費」がいくつも出てきました。
- 貯蓄保険:不要な貯蓄型保険や医療保険を解約(自動車保険は継続)
- 通信費:見直し前は割高なプランに加入したままだった
- 自動車保険:割高なプランのまま放置していた
- コストコでの大量買い:お得に見えて、実は使い切れず無駄になっていた
これらを一つひとつ見直したことで、年間でかなりの金額を削減できました。
「我慢する節約」ではなく、「賢く整える節約」。
現在は、手取り月約27万円のうち、普段の生活費に10万円、毎月の投資に17万円(NISA15万円・iDeCo2万円)を回しています。普段の生活費は、娯楽・美容・外食も含めて月10万円以内の予算です。
旅行や家電の買い替えなどの特別費は、ボーナスから準備する考え方です。特別費や予備費を含め、生活設計の目安は月約16万円にしています。
👉 生活費の内訳と特別費の考え方はこちらにまとめています。
削った分はそのまま積み立て投資へ
固定費を見直すと、毎月の給与から投資に回せるお金が増えました。一度見直した効果が毎月続くことは、積立を続ける支えになっています。
👉 固定費を見直した具体的な方法はこちら
家計に余裕ができたら、次はそのお金をどう運用するか。ここからは、私が少額の積立を始めたときの話です。
STEP3|生活に無理のない金額から投資を始める
投資に回せるお金があっても、すぐに始められたわけではありません。「元本が減ったらどうしよう」という不安がありました。
そこで私は、月3万円でオルカンの積立を始めました。値動きを経験しながら、生活に無理のない範囲で少しずつ投資額を増やしてきました。
手元の貯金や保険の解約返戻金をどうするかは、1年近く迷いました。まず100万円を試しに投資し、その後、様子を見ながら残りの資金も追加しました。生活防衛費と近いうちに使うお金は、投資資金から分けて考えています。
投資は値下がりすることもあります。私にとって大切だったのは、急いで大きな金額を入れることではなく、自分が納得できる金額から経験していくことでした。
👉 月3万円の積立から、追加投資へ進んだ経緯はこちら
👉 約2年半の体験と運用結果の概算はこちら(iDeCoは含みません)
STEP4|働き方を変える「心の準備」をする
資産が育ってきたら、次は働き方を変えるタイミングを考えるフェーズです。
ここで正直に言います。
この不安は、資産づくりを進めている今もあります。
フルタイムをやめると、働き方によってはボーナスがなくなること。
毎月決まった金額が保証されなくなること。
頭ではわかっていても、「いざ達成できたとして、本当に踏み出せるだろうか」という迷いは消えません。
でも、だからこそ「心の準備」は資産づくりと並行して始めておく必要があります。
数字が整ってから考えようとすると、いざというとき動けなくなるからです。
- 「収入が減っても生活できる試算はできているか」
- 「週3日で得られる手取り収入と、税金・社会保険料を確認したか」
- 「ボーナスがなくなっても、旅行などの特別費を準備できるか」
こういった具体的な準備が、いざ踏み出すときの背中を押してくれます。
サイドFIREは、自分の体と人生を守るための賢い選択です。
不安があっても、準備を重ねることで少しずつ「できる」という確信に変わっていきます。
👉 フルタイムをやめる不安と向き合い方はこちら
まるめの現在地(正直に話します)
2026年4月時点では、目標の2,400万円にはまだ達していません。
でも、固定費の見直しと毎月の積み立て投資を続けた結果、自分で決めた生活費の中で生活できていて、特に苦痛は感じていません。
2026年4月までの運用では、下落も経験しましたが、結果として資産は増えていました。
目標は2,400万円ですが、いつ達成できるかは相場や積立額によって変わります。
投資を始めてから5年ほどを一つの目安にしていますが、達成を保証するものではありません。
「50代から始めるのは遅すぎた」と思っていた私が、今は「始めてよかった」と思っています。
私の体験が、これから準備を始める方の参考になればうれしいです。
まるめからのひとこと
私にとって、働き方を見直すきっかけになったのは、資産と生活費を把握することでした。「何となく不安」だったお金のことが、少しずつ具体的に考えられるようになりました。
資産を一覧にし、固定費を整え、無理のない金額で積立を続ける。一度にすべてを変えなくても、自分にできるところから進めていけばよいと思っています。
私もまだ準備の途中です。体調や暮らしに合わせて、自分らしく働ける形を考えていきたいです。
まとめ
自分らしい働き方をつかむための4ステップです。
- 資産を見える化する(口座や保険を一覧にし、生活に必要なお金と投資資金を分ける)
- 固定費を削って、投資資金を作る(我慢ではなく整理。削った分をそのまま投資へ)
- 投資を始める(生活防衛費を分け、生活に無理のない少額から考える)
- 働き方を変える心の準備をする(数字が整う前から、具体的な選択肢を調べておく)
どれも「今日からできること」です。
看護師という資格がある私たちには、働き方を変えやすいという大きなアドバンテージがあります。
「フルタイムがきつい」と感じているなら、それは働き方を見直すサインかもしれません。