月3万円を投資に回したら10年後にいくらになる?看護師が教えるお金の増やし方
「投資って怖い」「いくらから始めればいいの?」「貯金と投資、どっちが正解?」
そんな疑問を持ったことはありませんか?
正直に言います。
私も20〜30代のころ、投資はほぼギャンブルだと思っていました。
「リスク」という言葉にビビって、手を出せなかった。
しかも、少額から始められることすら知らなかった。
どこで株が買えるのかもよくわからなかったし、誰かに騙されるんじゃないかという不安もあった。
興味はすごくあったのに、やり方がわからないまま10年以上が過ぎてしまいました。
でも実際にやってみると、怖いことはありませんでした。
リスクという言葉に勝手にビビっていただけで、大したリスクではなかったと今は思っています。
もし若いころに「少額から試せる」と知っていたら、絶対に始めていた。
それが今の私の正直な気持ちです。
結論から言うと、余剰資金は「生活防衛費を除いた、10年使わないお金」が目安です。
そして、一括か積立かは「暴落が来ても続けられる方法」を選ぶことが大切です。
私が50代になってから後悔しているのは「もっと早く始めればよかった」ということ。
早く始めるほど有利です。今日この記事を読んだあなたは、私の遠回りを先に知っている分、有利なスタートが切れます。
余剰資金が500万円あるんだけど、いくら投資するのが正解なの?
まずは生活防衛費と、近いうちに使うお金を現金で残しておきたいね。私は半年〜1年分を備える考え方で100万円を目安にしているよ。必要な金額は、その人の生活費や働き方で変わるの。
じゃあ残りは一括投資した方がいいの?それとも積立の方が安心?
理論上は一括投資が有利。
でもね、大事なのは“続けられる金額”にすること。
増やすことより“やめないこと”が大事なんだよ。
- 投資前に「生活防衛費」を用意する理由
- 余剰資金の正しい分け方 一括投資が有利と言われる理由
- 暴落時の考え方 少額から始める具体的な方法
- 早く始めるほど有利な理由(数字で解説)
「生活防衛費」とは?いくら必要?
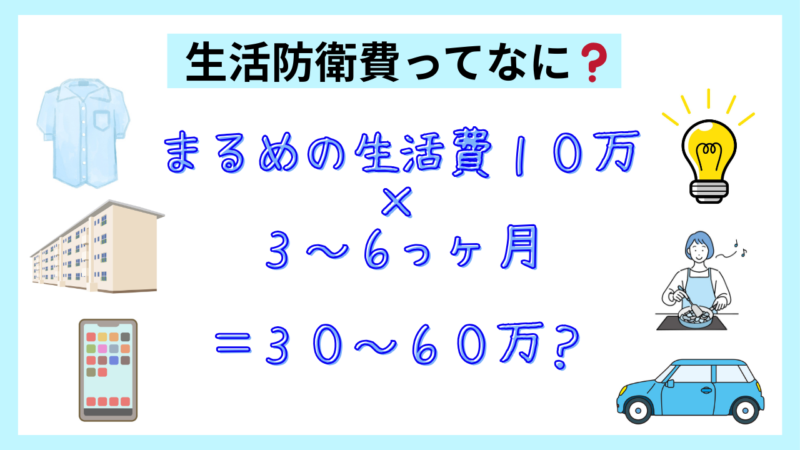
生活防衛費とは、病気や失業などで収入が止まった時に備え、現金で残しておく生活費です。
私の場合は、半年〜1年分を備える考え方で、生活防衛費を100万円と考えています。普段の生活費(娯楽・外食などを含み、年間の特別費は除く)を月10万円とすると、
100万円 ÷ 月10万円 = 約10か月分。ただし、年間の特別費を含む月平均約14.8万円では約6.8か月分、余裕を含む月約16万円の将来設計では約6.3か月分です。
これを投資に回さず、現金で備える目安にしています。
このお金は投資しません。
「最後の砦」として別管理が基本です。
生活防衛費を確保したら、余剰資金はいくら投資する?
| 手元に500万円ある場合の例 | 金額・前提 |
| 生活防衛費として残すお金 | 100万円 |
| 普段の生活費が月10万円の場合 | 約10か月分 |
| 年間特別費を含む月平均約14.8万円の場合 | 約6.8か月分 |
| 残りの資金 | 400万円(近いうちに使うお金があれば、さらに除く) |
例として、手元に500万円ある場合。
- 生活防衛費:100万円
- 余剰資金:400万円
この400万円をどうするかが本題です。
ここで大切なのは**「10年使わないお金だけ投資に回す」**こと。
3年後に使う予定のお金は投資しないほうがいいです。
株価が下がったタイミングで売らざるを得なくなると、損失が確定してしまうからです。す。
少額から始めていい。むしろ少額から始めるべき理由
私が若いころに知らなかったことがあります。
投資は少額から始められるということです。
つみたてNISAなら月100円から始められます。
「100万円貯まってから始めよう」と思っていたら、その間の複利の恩恵を全部失います。
月3万円を20代から積み立てると…
| 年数 | 積立元本 | 年利5%の場合 |
|---|---|---|
| 10年後 | 360万円 | 約465万円 |
| 20年後 | 720万円 | 約1,233万円 |
| 30年後 | 1,080万円 | 約2,496万円 |
30年後に約2,500万円。
これが「早く始めるほど有利」の意味です。
私が50代から始めて後悔しているのは、この複利の時間を無駄にしてしまったからです。
一括投資と積立投資はどっちがいい?
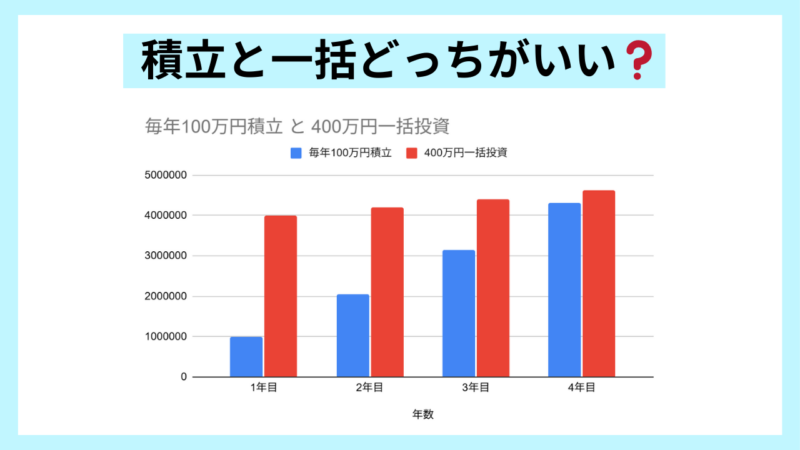
理論上は一括投資の方が有利と言われています。
例えば、年利5%で一定に増えると仮定し、税金・手数料を除いて計算します。開始時に400万円を一括投資すると4年後は約486.2万円。各年の初めに100万円ずつ4回投資すると約452.0万円で、差は約34.2万円です。投資する時期によって結果は変わり、実際の利益を保証する試算ではありません。
理由はシンプルです。
早く市場にお金を置いた方が、複利が働く期間が長いから。
ただし、これはあくまで理論上の話です。
大切なのは「続けられる金額にすること」。
一括が不安なら積立にする。全額が怖いなら半分にする。
暴落はコントロールできません。でも投資額は自分で調整できます。
暴落が怖い人はどうする?投資額の調整方法
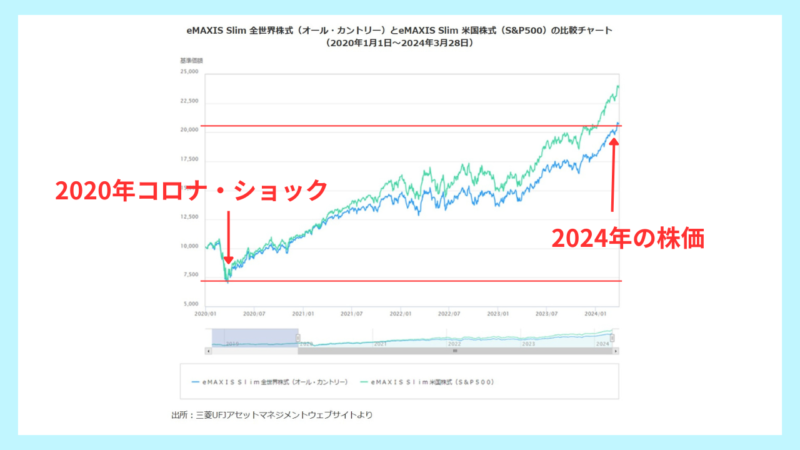
全世界株式インデックス(オルカン)は、過去に大きな暴落を経験しながらも長期では成長してきました。
2020年のコロナショックでは一時30%以上下落しましたが、その後は回復し、コロナ前を大きく上回る水準まで上昇しています。
つまり、暴落は必ず起きる。でも、回復もしている。これが歴史です。
暴落が怖い人への答えは「投資をやめること」ではありません。
投資額を減らすことです。
下がったときに続けられる金額にすること。それだけでいいです。
山崎元さんの投資の考え方と資産配分
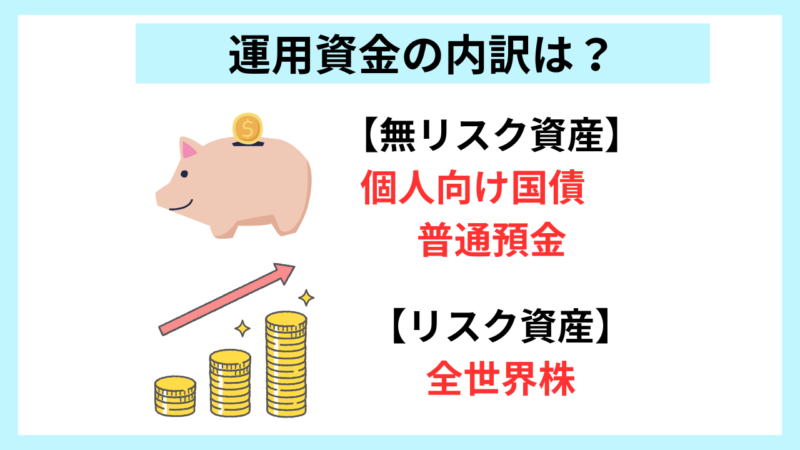
生活防衛費を確保したあと、余剰資金をどう配分するか。
私が参考にしたのが、山崎元さんの投資論です。
山崎さんの考え方はシンプルです。
- リスク資産:全世界株式インデックス(オルカン)
- 無リスク資産:現金や国債
この2つに分けるだけ。
50代の目安はリスク資産:無リスク資産 = 1:1と提案しています。
ただし「暴落しても続けられるなら、リスク多めでも理論上は可能」とも述べています。
大切なのは年齢よりも「自分が耐えられるかどうか」です。
まるめの場合
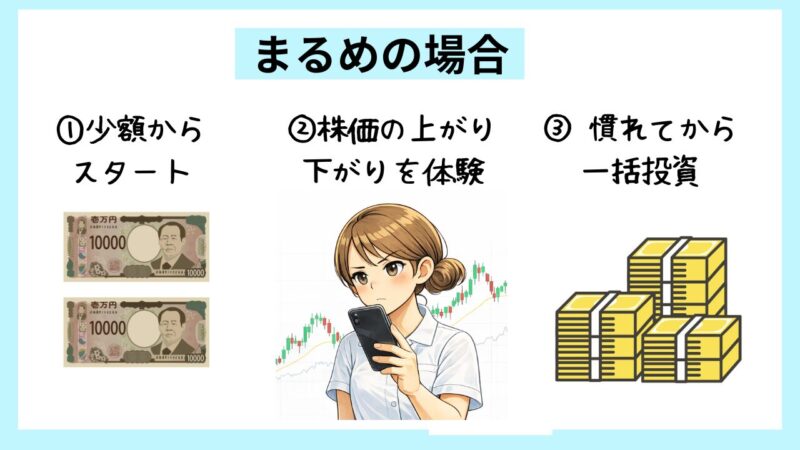
最初から一括投資はできませんでした。
まずは少額の積立からスタート。
株価が上がったり下がったりするのを実際に体験しながら、「これくらいの変動なら耐えられる」と確認していきました。
値動きに慣れてきたタイミングで、まとまった資金を一括投資しました。
今のスタイルはこうです。
- 生活防衛費は現金で確保
- 余剰資金は全世界株中心
- 毎月は積立投資
理論よりも大切だったのは、「怖くてやめない仕組み」を作ることでした。
下落との向き合い方が、投資の結果を決める
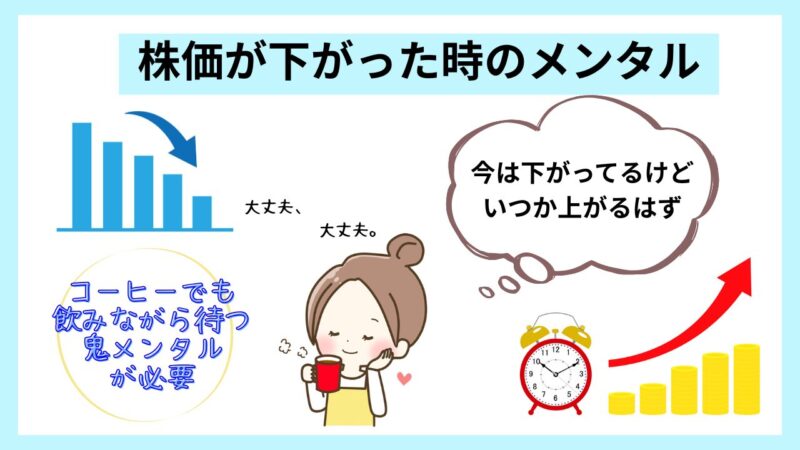
株価は毎日動きます。
100万円が70万円になることもあります。
問題は「下がること」ではなく、下がったときにどう行動するかです。
「10年後は今より上がっているはず」
そう思えるようになってからは、迷いが減りました。
暴落は避けられません。でも、続けることは選べます。
だからこそ、早く始めて、長く続ける。
これが最も再現性の高い戦略です。
急がず、自分の心が納得できる形で進めてください。
まるめからひとこと
20代のころの私に言いたいことがあります。
「投資はギャンブルじゃない。少額から始められる。やり方は思ったより簡単だ」
リスクという言葉にビビる必要はありませんでした。
証券口座はネットで無料で開けて、100円から積み立てられる。
それを知っていたら、絶対に20代から始めていた。
今この知識を持っているあなたは、あとは始めるだけです。
まとめ
- 投資はギャンブルではない。少額から始められる
- まず生活防衛費(生活費3〜6か月分)を現金で確保する
- 余剰資金=10年使わないお金だけ投資に回す
- 理論上は一括投資が有利。でも大切なのは続けられる金額にすること
- 暴落は必ず来る。でも続けることが最大の武器
- 早く始めるほど複利の恩恵が大きい。今日が一番若い日
関連記事