楽天証券は50代におすすめ?メリット・デメリットを実体験で解説
50代から投資を始めるなら、証券会社は楽天証券がおすすめです。
手数料の安さやポイント連携はもちろん、パソコンやITに詳しくない人でも操作しやすい画面設計だからです。
もちろん気をつけたい点もあるので、メリットとデメリットの両方を実体験ベースでお伝えします。
ねえ、まるめさん。私たちも50代だし、これからのお金のことが気になるよね。証券会社っていろいろあるけど、どこを使ってる?
私は楽天証券を使ってるよ。最初は迷ったけど、画面が見やすくて、私には使いやすかったんだ。
画面の見やすさって大事だよね。私もパソコンはあまり得意じゃないから。使ってみて、ほかに良かったところはある?
ポイントを投資に使えるところかな。操作も慣れたら難しくなかったよ。気になるところもあるから、そのあたりも話すね。
- 楽天証券を50代におすすめする理由
- 手数料やポイント還元などのメリット
- 楽天銀行と組み合わせるメリット
- 楽天証券のデメリットと注意点
50代、IT音痴の私が楽天証券を選んだ理由
私が使用している証券会社は「楽天証券」です。
50代に差し掛かる少し手前で口座を開設し、そこから投資を始めました。
多くのネット証券会社の中から楽天証券を選んだのは、見やすく使いやすいという点です。
もともとパソコンやITに疎いので、使いづらい画面だと長く投資を続けることが出来ないと思いました。
ネット証券では楽天とSBI証券をよくおススメされますが、楽天証券は画面が見やすく設定も簡単です。
こちらでは、楽天証券のメリット・デメリットについて話したいと思います。
50代看護師に楽天証券をおススメする理由5選
1. 手数料が安い
楽天証券は国内株式の取引手数料が0円のコースがあり、投資コストを大幅に抑えられます。50代でじっくり投資を続けたい方に経済的負担が少なく好評です。
2. 楽天ポイントが貯まって使える
楽天市場などの普段の買い物で貯めた楽天ポイントで投資信託や国内外の株式を購入でき、資産形成とポイント活用が連動します。楽天経済圏をよく利用する方に特にメリットがあります。
私も「楽天ペイ残高決済」を使って、楽天ポイントで積立投資をしています。ポイント投資することで、更にポイントが溜まるので、知らないうちにポイントが増えている感じです。
3. 取扱商品が豊富で選びやすい
国内外の株式、投資信託、債券、FX、金・プラチナなど幅広い金融商品を扱っており、自分の資産形成の目的に合わせて選べます。50代の投資ニーズに応える品揃えです。
私の場合は、NISAで月15万円、iDeCoで月2万円を積み立てています。NISAではオルカンを中心に運用し、iDeCoでも、株式に分散投資するインデックスファンドを積み立てています。
4. 初心者にもやさしいサポート体制
楽天証券は投資初心者へのガイドやオンラインセミナーが充実し、わかりやすいツールで操作も簡単。投資が初めての50代女性でも安心して始めやすい環境があります。
5. 楽天銀行との連携で資金管理が効率的
楽天銀行との連携により、入出金や資金移動がスムーズに行えます。資産管理や取引が一体化して手間が少なく、忙しい50代女性に便利です。
なお、楽天カードを組み合わせるとさらにポイントが貯まる「クレカ積立」という仕組みもあります。
私の場合、毎月15万円の積立は、楽天カード決済で10万円、楽天キャッシュ決済で5万円に分けています。楽天キャッシュは、チャージして使う電子マネーです。楽天ポイントを毎月5万円分使っているわけではありません。
iDeCoの2万円は銀行口座からの引き落としで積み立てています。
毎月500〜1,000ポイントと聞くと少なく感じるかもしれませんが、1年続ければ6,000〜12,000ポイントになります。
1ポイント=1円として使えるので、年間で6,000〜12,000円分のお買い物ができる計算です。
なぜ楽天証券を選んだのか|SBI証券との比較
実は、私はSBI証券の口座も持っています。ただ、ほとんど使っていません。
先に楽天証券の口座を作って使い始めていたので、後から作ったSBI証券の画面がどうしても見にくく感じてしまいました。
インデックス以外の個別株取引をするなら、SBI証券の方が取り扱い銘柄は多いかもしれません。
ですが、私のようにインデックス投資しかしない人間には、使いやすい楽天証券だけで十分でした。
証券会社選びは「機能の多さ」より「自分が使い続けやすいかどうか」が大切だと感じています。
口座開設にかかる時間
楽天証券の口座開設は、思っているよりずっと簡単です。マイナンバーカードとスマホがあれば、1時間もかからずに申し込みが完了します。
詳しい手順は、こちらの記事でも紹介しています。
👉 50代から投資は怖い?3万円から始めた私のリアル体験|オルカンで資産を増やす方法
NISA・iDeCoとの併用もできる
楽天証券の口座をひとつ作っておけば、そこからNISA、iDeCo、日本国債まで購入できます。
わざわざ制度ごとに別の窓口や口座を用意する必要がなく、資産形成に関する手続きを一本化できるのは大きな安心材料です(NISA・iDeCoについて詳しく知りたい方は、別記事もあわせてご覧ください)。
楽天証券のデメリット
良いところが多い楽天証券ですが、正直に気になる点もお伝えします。
1. ポイント制度がたびたび変更される
クレカ積立の還元率は、以前より見直しが入っています。ポイントを目的に選ぶ場合は、制度が変わる可能性があることを頭に入れておくとよいでしょう。
2. 対面での相談ができない
ネット証券なので、対面で相談しながら進めたい方には不向きかもしれません。
とはいえ、私のように「手数料を抑えつつ、インデックス投資をコツコツ続けたい」というタイプであれば、これらのデメリットが大きな障害になることは少ないと感じています。
まとめ|まずは口座をひとつにまとめることから
投資を続けるうえで大切なのは、難しい知識より「続けやすい環境」だと感じています。
楽天証券・楽天銀行をまとめて使うことで、資産管理の手間が減り、ポイントも自然に貯まっていく。
50代からの投資は、こうした小さな工夫の積み重ねで、無理なく続けられるようになります。
証券口座選びに迷っている方は、まず使いやすさで選んでみてください。
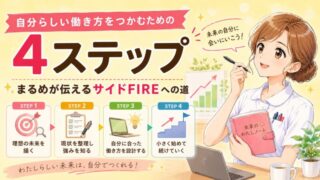
投資を始めることはサイドFIRE準備の大切な一歩です。
全体のロードマップはこちらをご覧ください。
👉 50代看護師がサイドFIREを目指す全ロードマップ