サイドFIREで暴落が来たら?資産30%減の試算と生活を守る備え
サイドFIREを始める頃に暴落が来たら、どうしよう。資産の取り崩しを考えている私にとって、気になることのひとつです。
この記事では、資産が減った場合の試算と、取り崩しを休む間の生活について考えます。
もしサイドFIREを始める頃に大きな暴落が来たら…サイドFIREの計画って大丈夫なの?
正直、ちょっとドキッとするよね。
でも、その可能性もちゃんと想定してるよ。
もう準備してるってこと?
うん。資産が減ったときに、生活をどう続けるか考えているよ。
全部を資産の取り崩しに頼らず、働く収入もあることが支えになると思っているんだ。
投資資産が30%下落したら?
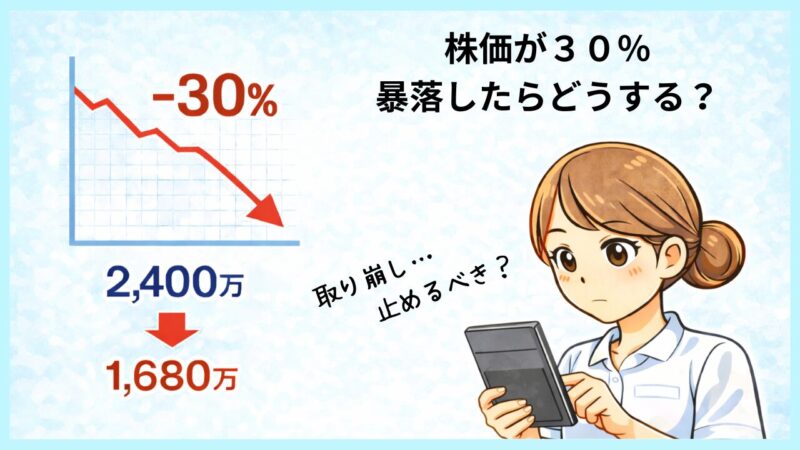
目標の投資資産2,400万円が30%下がると、1,680万円になります。720万円の減少です。これは将来を予測した数字ではなく、暴落に備えるための仮定の試算です。
私のサイドFIRE後の計画は、仕事の手取り月8万円と取り崩し月8万円で、特別費も含めて月約16万円の生活です。取り崩し月8万円は年96万円で、2,400万円の4%に当たりますが、毎年それだけの利益が出るわけではありません。
旅行や買い替えを控え、普段の暮らしを守る
大きく下落したときは、取り崩しをいったん休むことを考えています。普段の生活費は、娯楽・美容・外食を含めて月10万円以内。旅行や家電の買い替えなどは別枠の年間特別費です。
旅行やまだ使える家電の買い替えを一時的に控えれば、仕事の手取り月10万円で、普段の暮らしはなんとか続けられそうです。
| 取り崩しを休む間の目安 | 月額 |
|---|---|
| 仕事の手取り収入(仮定) | 10万円 |
| 普段の生活費 | 10万円以内 |
必要な医療費や故障した家電など、先延ばしできない出費で足りなくなったら、体調や勤務先の条件を見ながら、一時的に仕事を増やすことも考えています。
普段の生活費と、旅行などの年間特別費の内訳は、こちらの記事にまとめています。
それでも足りないときは、無理せず計画を見直す
支出を抑えたり仕事を増やしたりしても、急な出費で足りなくなることはあると思います。病気や失業などに備えて、生活防衛費は100万円を目安にしています。
それでも生活が難しければ、取り崩しを休むことにこだわらず、資産から必要な分を取り崩すことも考えます。
回復の時期は分からないので、無理に我慢を続けるより、そのときの暮らしに合わせて計画を調整したいです。
まとめ
サイドFIREは、始めたあとも状況に合わせて見直していくものだと考えています。
資産の額だけにとらわれず、自分が無理なく暮らせるかを大切にしていきたいです。